 Simone
税法构成要素
的有关信息介绍如下: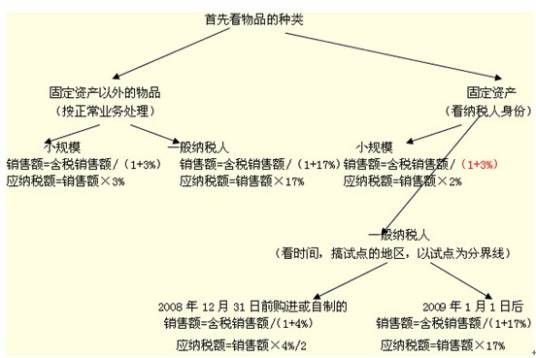
税法构成要素简称“税法要素”,是构成税法的基本因素,一般包括总则、纳税义务人、征税对象、税目、税率、纳税环节等要素。纳税义务人作为税收法律关系主体,直接承担纳税义务;征税对象则是税法规定的征税标的物,分为流转额、所得额、财产、资源及行为五大类。
税目明确具体征税项目,税率作为税收制度的核心要素,分为比例税率、累进税率和定额税率三种形式,用于计算税额。纳税环节、纳税期限和纳税地点分别规定税款缴纳的阶段、时间及场所。税收优惠包含减免税、税收抵免等形式,税务争议主要通过行政复议和诉讼解决,税收法律责任则涉及经济、行政及刑事三类处罚措施,附则通常规定税法的解释权和生效时间等事项。
想要了解更多“税法构成要素”的信息,请点击:税法构成要素百科